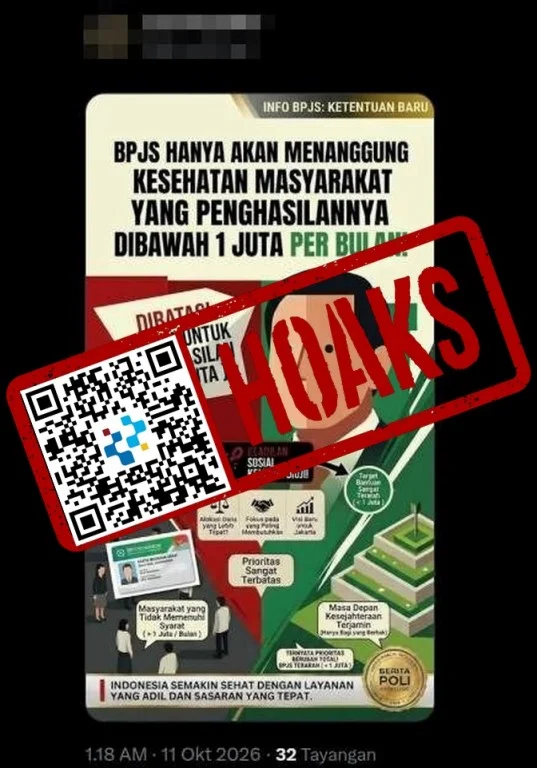
Headline Indonesia – Sebuah unggahan di media sosial X mengklaim BPJS Kesehatan hanya menanggung masyarakat berpenghasilan di bawah Rp1 juta per bulan. Namun, klaim tersebut tidak sesuai dengan ketentuan kepesertaan Jaminan Kesehatan Nasional (JKN). Program ini mencakup beberapa kelompok peserta dengan mekanisme pembayaran iuran berbeda.
Informasi tersebut berpotensi menimbulkan keresahan, terutama bagi pekerja, pelaku usaha kecil, dan keluarga yang mengandalkan jaminan kesehatan. Padahal, penghasilan Rp1 juta bukan batas universal yang menentukan seseorang berhak atau tidak berhak menjadi peserta BPJS Kesehatan.
Pemeriksaan terhadap aturan resmi menunjukkan bahwa sistem JKN membedakan peserta berdasarkan status pekerjaan dan sumber pembayaran iuran. Karena itu, masyarakat perlu memahami konteks aturan sebelum menyimpulkan bahwa seseorang kehilangan perlindungan kesehatan akibat penghasilannya.
Fakta Inti: Klaim Viral Tidak Sesuai dengan Aturan JKN
Unggahan yang beredar di X menggunakan narasi tegas, yakni “BPJS HANYA AKAN MENANGGUNG KESEHATAN MASYARAKAT YANG PENGHASILANNYA DIBAWAH 1 JUTA PER BULAN!”. Kalimat tersebut seolah-olah menetapkan satu batas penghasilan untuk seluruh peserta BPJS Kesehatan.
Namun, penelusuran informasi dan pemeriksaan regulasi tidak mendukung klaim tersebut. Ketentuan JKN tidak membatasi seluruh kepesertaan hanya bagi masyarakat yang berpenghasilan kurang dari Rp1 juta per bulan.
Selanjutnya, rujukan resmi berupa Peraturan Presiden Nomor 59 Tahun 2024 mengatur perubahan atas Perpres Nomor 82 Tahun 2018 tentang Jaminan Kesehatan. Peraturan tersebut menjelaskan berbagai kelompok peserta, mekanisme iuran, dan manfaat jaminan kesehatan. Sumber: Basis Data Peraturan BPK.
Mengapa Klaim Batas Penghasilan Rp1 Juta Bisa Menyesatkan?
Klaim tersebut mencampuradukkan dua persoalan berbeda, yaitu persyaratan kepesertaan dan ketentuan pembayaran iuran. Padahal, keduanya memiliki aturan yang tidak bisa disamaratakan.
Dalam sistem JKN, sebagian peserta membayar iuran sendiri, sebagian membayar melalui pemberi kerja, dan sebagian lainnya memperoleh bantuan pemerintah. Perbedaan mekanisme tersebut membuat status pekerjaan dan kategori kepesertaan lebih relevan daripada satu angka penghasilan yang diklaim berlaku untuk semua orang.
Di sisi lain, ketentuan mengenai upah memang terdapat dalam regulasi JKN. Namun, aturan tersebut berkaitan dengan kelompok tertentu dan perhitungan iuran, bukan larangan umum bagi masyarakat berpenghasilan di atas Rp1 juta untuk memperoleh perlindungan kesehatan.
Oleh karena itu, masyarakat sebaiknya tidak langsung mempercayai informasi yang menggunakan angka tertentu tanpa menjelaskan dasar hukum, kelompok yang terdampak, dan konteks penerapannya. Informasi yang menghilangkan konteks dapat mengubah ketentuan teknis menjadi kabar yang menyesatkan.
Memahami Perbedaan Kelompok Peserta BPJS Kesehatan
Untuk memahami persoalan ini, masyarakat perlu mengenali beberapa kategori peserta JKN. Pembagian tersebut menjelaskan siapa yang membayar iuran dan bagaimana kepesertaan seseorang dikelola.
1. Penerima Bantuan Iuran atau PBI
Penerima Bantuan Iuran Jaminan Kesehatan (PBI JK) merupakan kelompok fakir miskin dan orang tidak mampu yang memenuhi ketentuan program. Iuran peserta dalam kategori ini dibayarkan oleh pemerintah sesuai peraturan yang berlaku.
Dengan demikian, kategori PBI berkaitan dengan kondisi sosial ekonomi dan penetapan kepesertaan. Namun, keberadaan kategori ini tidak berarti seluruh peserta BPJS Kesehatan harus memiliki penghasilan di bawah Rp1 juta per bulan.
Masyarakat yang merasa memenuhi kriteria bantuan dapat memeriksa status kepesertaannya melalui kanal resmi. Apabila status atau data sosial ekonominya tidak sesuai, warga dapat meminta penjelasan kepada instansi berwenang setempat.
2. Pekerja Penerima Upah
Kelompok Pekerja Penerima Upah (PPU) mencakup orang yang bekerja kepada pemberi kerja dengan menerima gaji atau upah. Kepesertaan kelompok ini mengikuti ketentuan JKN yang berlaku bagi pekerja dan pemberi kerja.
Pada kelompok tersebut, peraturan juga mengatur dasar perhitungan iuran. Perpres Nomor 59 Tahun 2024, misalnya, menetapkan batas dasar upah tertentu untuk perhitungan iuran PPU, termasuk ketentuan khusus bagi pekerja pada usaha mikro dan kecil.
Aturan perhitungan iuran itu tidak sama dengan pembatasan hak kepesertaan berdasarkan penghasilan Rp1 juta. Karena itu, pekerja dengan pendapatan di atas angka tersebut tidak otomatis kehilangan perlindungan JKN.
3. Pekerja Mandiri dan Bukan Pekerja
Selain pekerja formal, JKN juga mencakup Pekerja Bukan Penerima Upah (PBPU) dan kelompok Bukan Pekerja (BP). Peserta dalam kelompok terkait mengikuti ketentuan pendaftaran serta pembayaran iuran sesuai status kepesertaannya.
Pekerja mandiri dapat mencakup pedagang kecil, pekerja lepas, dan orang yang menjalankan usaha atas risiko sendiri. Sementara itu, kelompok Bukan Pekerja memiliki pengaturan tersendiri berdasarkan ketentuan yang berlaku.
Dalam praktiknya, peserta mandiri perlu memperhatikan kewajiban pembayaran iuran dan status kepesertaan. Namun, kewajiban tersebut tidak membuktikan bahwa BPJS Kesehatan hanya menanggung warga dengan penghasilan di bawah Rp1 juta.
Aturan Resmi Menjadi Dasar untuk Memeriksa Informasi
Pemeriksaan fakta yang kuat harus bertumpu pada dokumen resmi, bukan sekadar hasil pencarian internet atau banyaknya unggahan yang mengulang klaim serupa. Dalam perkara ini, Perpres Nomor 59 Tahun 2024 menjadi salah satu rujukan utama untuk memahami ketentuan JKN.
Peraturan tersebut menegaskan bahwa jaminan kesehatan diberikan melalui mekanisme kepesertaan dan pembayaran iuran. Pembayaran dapat berasal dari peserta, pemberi kerja, pemerintah pusat, atau pemerintah daerah sesuai kategori dan ketentuan yang berlaku.
Selain itu, BPJS Kesehatan menyediakan informasi layanan dan kepesertaan melalui kanal resminya. Masyarakat dapat memanfaatkan informasi tersebut untuk memahami administrasi peserta, kewajiban iuran, dan prosedur pemeriksaan status kepesertaan.
Pembaca dapat merujuk dokumen berikut untuk memeriksa informasi lebih lanjut:
- Peraturan Presiden Nomor 59 Tahun 2024: Buka dokumen resmi pada Basis Data Peraturan BPK.
- Panduan layanan BPJS Kesehatan: Buka informasi resmi BPJS Kesehatan.
Dengan membaca sumber primer, masyarakat dapat membedakan ketentuan yang benar-benar berlaku dari penafsiran yang beredar di media sosial. Langkah tersebut juga membantu mencegah penyebaran informasi yang berpotensi mengganggu akses masyarakat terhadap layanan kesehatan.
Dampak Informasi Keliru Bisa Menjauhkan Warga dari Layanan Kesehatan
Informasi yang salah mengenai jaminan kesehatan tidak berhenti sebagai perdebatan di media sosial. Apabila dipercaya, klaim semacam ini dapat membuat masyarakat ragu mempertahankan kepesertaan atau enggan mencari informasi mengenai hak mereka.
Risiko tersebut paling terasa bagi keluarga dengan kondisi ekonomi terbatas. Mereka mungkin menunda pemeriksaan kesehatan karena mengira penghasilan tertentu membuat mereka tidak lagi memenuhi syarat memperoleh perlindungan.
Padahal, keputusan mengenai kepesertaan perlu didasarkan pada kategori peserta dan ketentuan resmi. Kekeliruan memahami aturan dapat menimbulkan kecemasan yang sebenarnya bisa dihindari melalui penjelasan yang tepat.
Di sisi lain, informasi yang tidak akurat juga dapat menghambat upaya pemerintah dan penyelenggara jaminan sosial dalam membangun pemahaman publik. Karena itu, penyampaian informasi yang jelas sama pentingnya dengan ketersediaan program kesehatan itu sendiri.
Langkah yang Bisa Dilakukan Masyarakat
Ketika menemukan klaim tentang perubahan aturan BPJS Kesehatan, masyarakat sebaiknya memeriksa sumber dan tanggal informasi terlebih dahulu. Jangan langsung menyebarkan unggahan hanya karena menggunakan huruf kapital, bahasa mendesak, atau angka yang terlihat meyakinkan.
Selanjutnya, cocokkan klaim dengan peraturan resmi dan penjelasan BPJS Kesehatan. Jika informasi menyebut batas penghasilan tertentu, periksa apakah angka itu berkaitan dengan persyaratan penerima bantuan, dasar penghitungan iuran, atau ketentuan lain.
Peserta juga dapat memeriksa status kepesertaan melalui kanal layanan resmi BPJS Kesehatan. Apabila menemukan masalah administrasi, mintalah penjelasan langsung agar memperoleh informasi yang sesuai dengan kondisi masing-masing.
Sementara itu, pengelola media dan pembuat konten perlu menyampaikan konteks aturan secara utuh. Judul yang provokatif mungkin menarik perhatian, tetapi informasi kesehatan publik harus mengutamakan ketepatan dan dampaknya bagi masyarakat.
Catatan Editorial Headline Indonesia: Hak atas Informasi Sama Pentingnya dengan Akses Kesehatan
Klaim bahwa BPJS Kesehatan hanya menanggung masyarakat berpenghasilan di bawah Rp1 juta tidak sesuai dengan ketentuan umum kepesertaan JKN. Sistem tersebut mencakup beragam kelompok peserta dengan mekanisme pembayaran iuran yang berbeda.
Namun, membantah informasi keliru saja belum cukup. Masyarakat membutuhkan penjelasan yang mudah dipahami mengenai kategori kepesertaan, kewajiban iuran, dan cara memastikan status perlindungan mereka.
Pemerintah dan penyelenggara jaminan kesehatan perlu terus memperkuat komunikasi publik, terutama ketika aturan teknis berpotensi disalahartikan. Informasi resmi sebaiknya tersedia dalam bahasa sederhana, mudah ditemukan, dan menjawab persoalan yang benar-benar dihadapi warga.
Bagi masyarakat, sikap paling aman adalah tidak mengambil keputusan mengenai kepesertaan hanya berdasarkan unggahan media sosial. Periksa regulasi, konfirmasikan informasi melalui kanal resmi, dan pahami hak serta kewajiban sesuai kategori masing-masing.
Pada akhirnya, jaminan kesehatan tidak hanya bergantung pada keberadaan program. Kepercayaan masyarakat juga tumbuh ketika informasi mengenai program tersebut akurat, terbuka, dan tidak membuat warga takut kehilangan perlindungan tanpa dasar yang jelas.
Editor : Frend